

"Все, что ты скажешь, будет использовано против тебя"
Есть у многих мужчин такое стремление - найти идеальную партнёршу, выговариваться ей полностью, жить по душам, ничего не скрывая, "деля горе" итд.
Звучит это все красиво, как и должна звучать сказка.
Первый момент тут в том, что баба не совсем слушает - скорее она вслушивается. Женщина ищет слабости, рычаги для давления, подбирает подходящие манипуляции - пусть и подсознательно.
Второе это то, что любая уязвимость, сильная эмоция или показанная привязанность - будет трактоваться как несостоятельность. Ее "уважение" будет потеряно уже в этот момент, ведь стандартам мужчина уже не соответствует.
Хотите выговориться - есть друзья и есть дневник. Женщина же не на вашей стороне. У нее свои корыстные интересы, и выдавая ей чувствительную информацию вы буквально приглашаете бабу ей воспользоваться.

Руйнування міфів. Міф 2
"Ісламу потрібний час для реформування. Просто іслам – це наймолодша релігія."
Реформування ісламу та ісламської доктрини, щоб його модернізувати, неможливе з погляду логіки.
Іслам заснований на трьох джерелах – Корані, Сірі (біографії Мухаммеда) та Хадиси (історіях з його життя).Ці джерела в ісламі вважаються досконалими.Коран – послання Аллаха, і воно бездоганне.
Коран 2:2 Це Писання, в якому немає сумніву, є вірним посібником для богобоязливих.
Мухаммед – зразок ідеального людського життя згідно з ісламською доктриною, до найдрібніших подробиць.
Коран 33:21 У посланці Аллаха був чудовий приклад для вас, для тих, хто сподівається на Аллаха і Останній день і поминає Аллаха.
Будь-яка зміна означатиме недосконалість або Аллаха, або його пророка, а також призведе до фундаментального протиріччя ідеї переваги цих джерел.І як можна ставити під сумнів те, що зовсім за визначенням?
Замкнене коло.


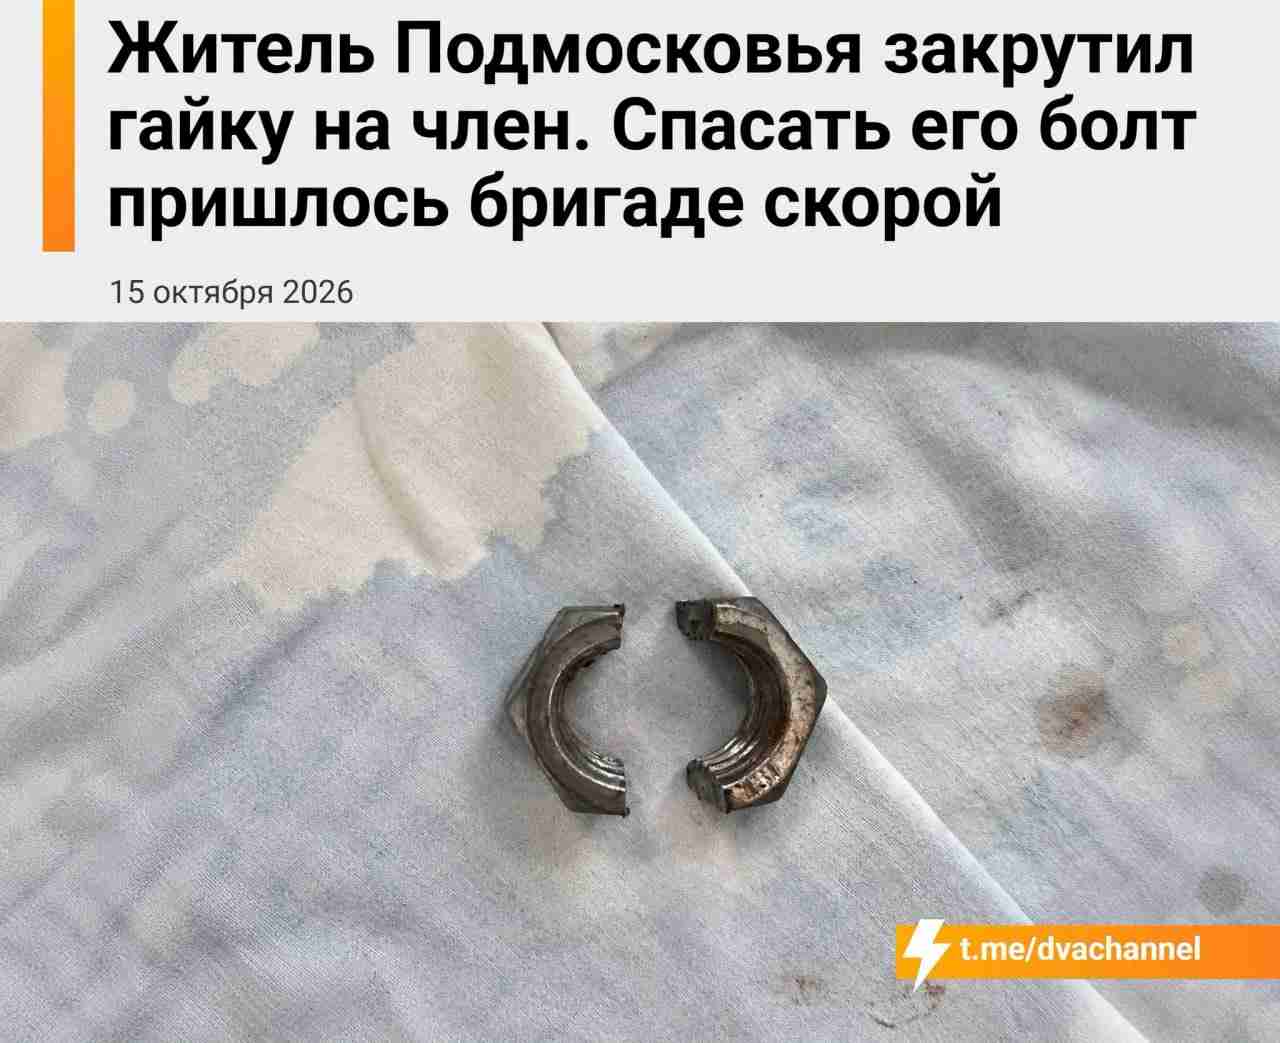
Мужик из-за обидок отрезал себе член и поджёг им гараж соседа
Посреди ночи семья очнулась от того, что к ним в дом ломился окровавленный сосед и кричит о пожаре.
Сначала он уверял копов, что на него напали бандиты, но позже признался в сумасшедшем плане. Из-за старого оскорбления он пробрался в соседский гараж, отрезал свой пенис, облил его бензином, поджёг и швырнул как снаряд.

БАБЫ И ЭЗОТЕРИКА
Вы замечали, что многие женщины любят таро, нумерологию, астрологию, знаки зодиака и прочую эзотерику. У них много причин для такой любви и одна из этих причин:
Эзотерика оправдывает их пороки.
Например, бабонька хочет паразитировать на алене. И тут какая-нибудь тарологиня/гадалка или другой шарлатан говорит ей, что женщина не создана для работы, потому что она привлекает энергию изобилия или что-то подобное
Процентов 90 инфы в теме эзотерики — абсолютная чушь и вымысел, поэтому наговорит можно всякого, когда это совпадает с желанием клиентов и слушательниц:
— паразитировать;
— доминировать;
— издеваться
— реализовывать иные низменные желания.
В голове многих баб эзотерика даёт им карт-бланш на любые непотребства, поэтому её так обожают.
В Боливии 8-летний мальчик намеренно позволил себя укусить «черной вдове», потому что верил, что станет человеком-пауком.
Вместо суперсил ребенок получил сильную боль, высокую температуру и отравление. Мальчика госпитализировали, ввели противоядие, и он полностью поправился 🕷️

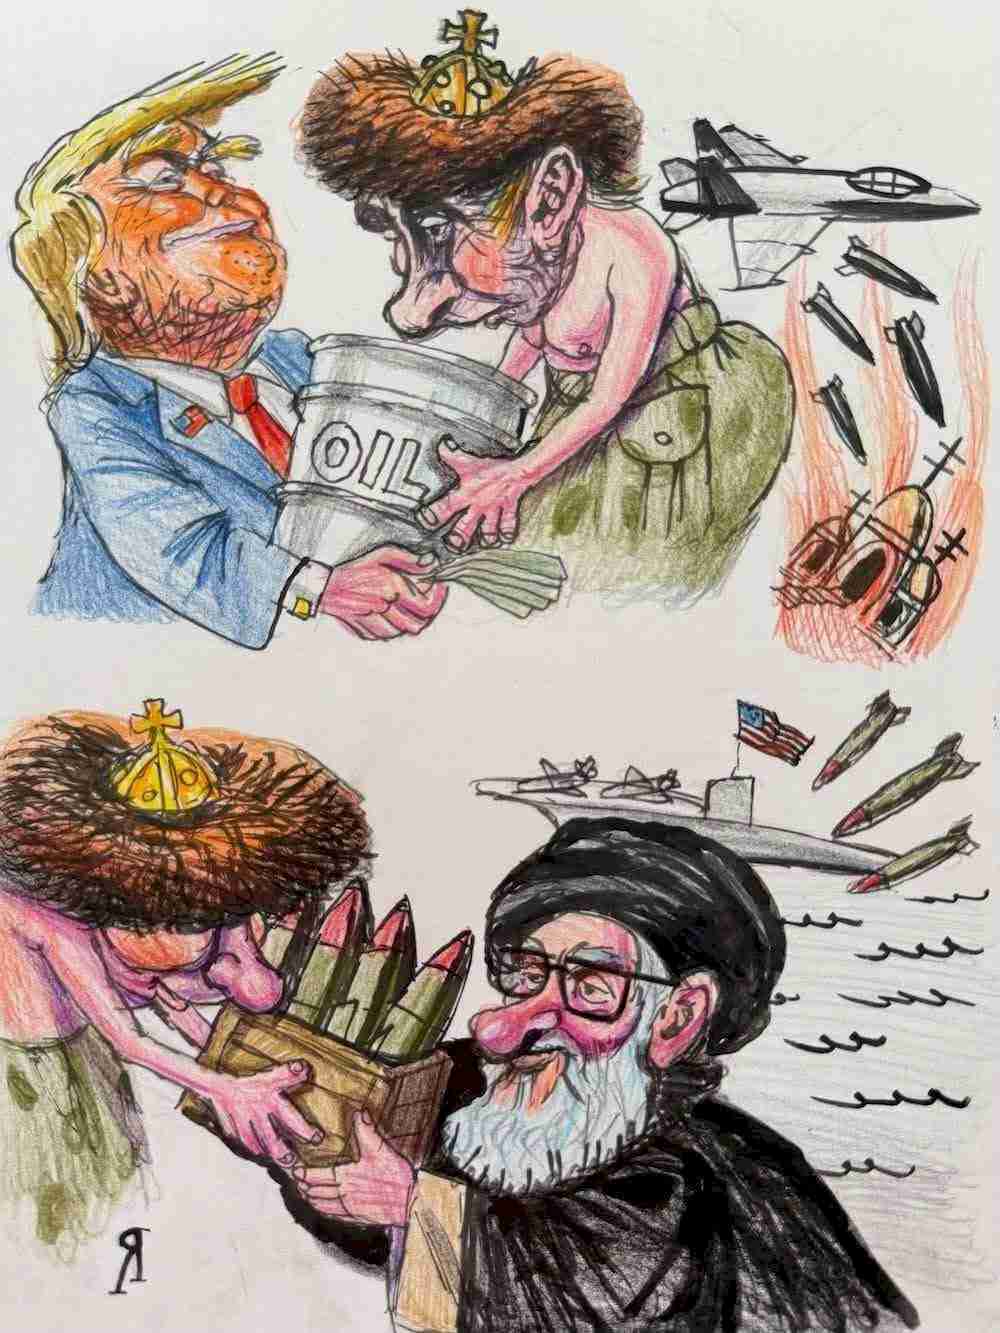
Судить Трампа имеют право Украина и те, кто оборвал все связи с россией, но не Евросоюз, который спонсирует россию намного сильнее, чем Трамп.
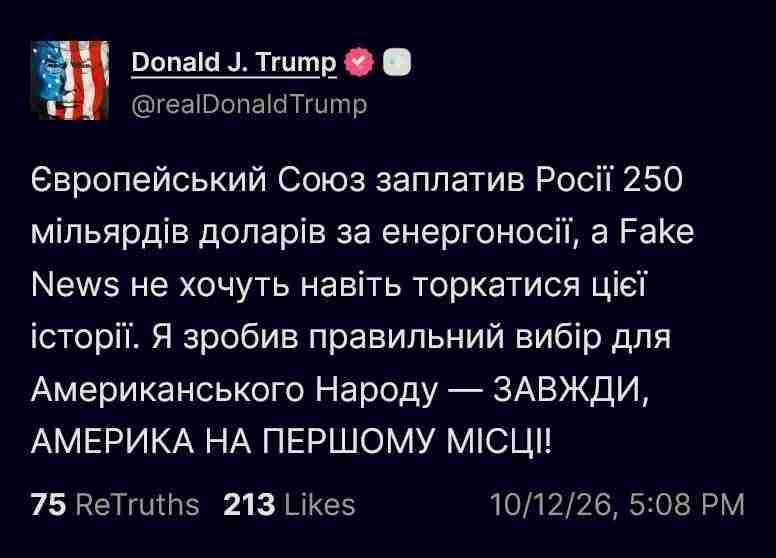
Вся суть нового трамповского пис-дила
российский пехотинец, пытаясь сбить дрон-камикадзе, убил из стрелкового оружия своего же товарища 🥴

СМЕШНЫЕ НОВОСТИ в итоге дрон размотал обоих

慈愛留 夜喜得歩 Меньше дронов потратили на хробачню, сэкономили)
Что такое чёрное золото?
Это здоровые негры, пущенные на органы.

Сегодня между 07:00 и 10:00 по GMT 0 Bazier был недоступен из-за проблем на стороне хостинга. На данный момент проблема улажена.
Today, between 7:00 and 10:00 at GMT 0, Bazier was unavailable due to hosting issues. The issue has now been resolved.

У ВАС ВСЁ НЕ ТАК С ДЕНЬГАМИ, ЕСЛИ ВЫ СДЕЛАЛИ ЭТО...
Взяли потребительский кредит.
Кредит можно брать на масштабирование (не открытие, а именно масштабирование) бизнеса, на лечение серьёзной болезни или на эмиграцию (свалить с концами и не отдавать).
Но если вы берёте потребительский кредит, значит, вы не умеете распоряжаться деньгами — ваш расход почему-то сильно превысил доход.
Ещё тревожный момент: если у вас сейчас на что-то не хватает денег, то почему у вас их хватит на возврат кредита? Возвращать вы будете ещё больше, чем потратите прямо сейчас на покупку.
Вы думаете, у вас стабилизируется доход и вы всё вернёте? Не факт. А долг будет висеть 100%. Даже не так — 100% + проценты сверху.
Потребительский кредит говорит вот о чём: вы не смогли пропланировать бюджет так, чтобы сделать эту покупку. И что-то мне подсказывает, что это покупка не пожарной необходимости.
Вы можете сказать: у меня з/п 100 долларов, а мне нужен айфон? Тут два решения:
— повысьте доход, чтобы этот айфон купить безболезненно;
— организуйте накопление денег с этих 100 долларов на айфон.
Если ни то, ни другое вы сейчас не можете, тогда откажитесь от айфона. Но лучше повысить доход, и лучше стараться перманентно повышать доход.
Вы можете ещё сильнее возразить: «А как же ипотека?». Да, своё жильё приятно. Но во-первых, можно найти жильё в аренду и это быстрый способ, а главное, манёвренный.
Во-вторых, старайтесь повысить доход. Так вы сможете быстрее собрать деньги на покупку квартиры. Собирая деньги на покупку квартиры, можно пожить в самом дешёвом жильё, чтобы собрать их быстрее.
А если у вас возникла экстренная покупка (срочно вылечить зубы, заменить водопровод дома, или купить одежду вместо испорченной), делать её нужно из денежной подушки безопасности, а не за счёт кредита.

Лайфхаки Мастера никогда не брал кредиты и даже взаймы не брал
В силу текущих событий
ЖЕНСКАЯ РЕВНОСТЬ
Это НЕ признак любви. Это чувство собственности на ресурс. Женщина злится не столько на секс с другой женщиной, сколько на то, что мужчина тратит деньги, а иногда и другие ресурсы (например, административные) на другую женщину.
Но что же тогда мы видим в посте на картинке? Есть такая категория людей, которая лучше выкинет вещь на мусорку, чем отдаст её кому-то другому. Баба со скриншота как раз и является таким примером:
Мужик (скорее всего. он мужик, а не мужчина) нужен был ей как рабочая вещь. Но вещь сломалась и её пришлось выкинуть. Однако если выбросить на мусорку, кто-то эту вещь оттуда может забрать. Поэтому лучше прикопать где-то у себя, либо разломать совсем, чтобы никто точно не подумал забирать.
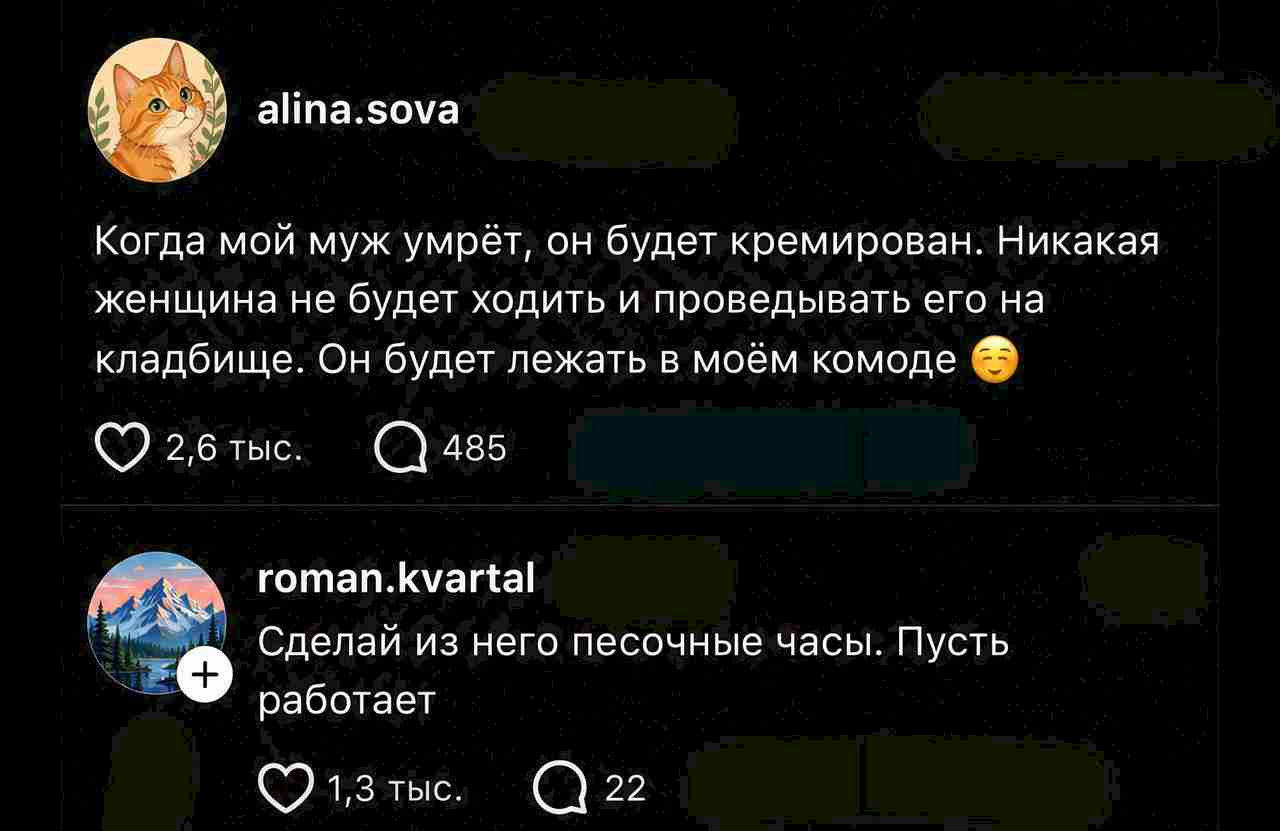
Лайфхаки Мастера ну как же не поэксплуатировать мужика даже после смерти оного